運営:Next Wave運用局(株式会社アセット) 会社概要|編集方針
💡 結論(要点まとめ)
e-Taxメッセージボックスで過去の受信通知や申告控えが表示されない原因と表示手順を解説。格納後120日経過による「過去分表示」への切り替え、鍵マークの解除に必要なマイナンバーカード認証、1,900日(約5年)の保存期限と消えた場合の対処法まで網羅。
この記事でわかること
- e-Taxの過去のメッセージが通常の一覧にないのはなぜですか?
- e-Taxの受信通知は何年前まで確認できますか?
- 過去分のメッセージに鍵マークがある場合はどうすればよいですか?
e-Taxの過去の受信通知は、「お知らせ・受信通知」の「過去分表示」から確認します。格納から120日を経過すると表示先が過去分に変わり、鍵マークがある通知は追加認証が必要ですが、格納から1,900日を経過して削除された通知は戻せません。
この記事で分かること
- PC・スマートフォンで過去分の受信通知を開く順番
- 120日の表示切替と1,900日の保存期限の違い
- 鍵マークの原因と、個人・法人で異なる認証条件
- 受信通知・申告書PDF・送信データの保存の分け方
- 見つからないときに確認する保存先と、所得税の申告書等を取得する方法
対象外:端末ごとの認証エラーの解消、税務署での閲覧・開示請求の個別手続き、帳簿書類の保存期間の個別判断。
編集部が国税庁の公開情報に基づいて整理しています。国税庁・税務署とは関係ありません。画面や制度の確認時点は2026年11月です。
e-Taxメッセージボックスの過去分は「過去分表示」で確認する
通知が一覧にない状態と、一覧にはあるが開けない状態を分けて確認してください。前者は表示先や保存期限、後者は認証方法を確認する場面です。
最初に確認するのは「過去分への移動」「認証制限」「保存期限」
| 見えている状態 | 確認すること | 次の操作 |
|---|---|---|
| 最近の通知しかない | 過去分の一覧に移っていないか | 「過去分表示」を選ぶ |
| 目的の通知に鍵マークがある | 個人利用者が利用者識別番号と暗証番号でログインしていないか | 電子証明書による追加認証へ進む |
| 過去分にもない | 格納日、ログイン中の利用者識別番号、手元の保存データ | 保存期限と申告方法を照合する |
国税庁e-Taxの保存期間に関するFAQによると、格納後120日を経過したメッセージは過去分の一覧に移ります。通知が「消えた」ように見えても、実際は表示先が変わっただけの場合もあります。(出典: 国税庁e-Tax「受信通知の保存期間はどれくらいですか。」、2026年11月参照)
受信通知と申告書控えは別のもの
受信通知で確認するのは受付日時・受付番号・受付結果などです。一方、申告書控えで確認するのは、収入や所得、控除などの申告内容です。通知を見つけた後も、提出先がどちらを求めているか確かめてください。
取り違えやすい点:「申告書控えを提出してください」という依頼に、受信通知だけを用意しても書類がそろわない場合があります。「申告内容」と「受付結果」の両方が必要か、提出先の案内文で確認すると二度手間を減らせます。
120日と1,900日の違い|過去分の格納先と保存条件
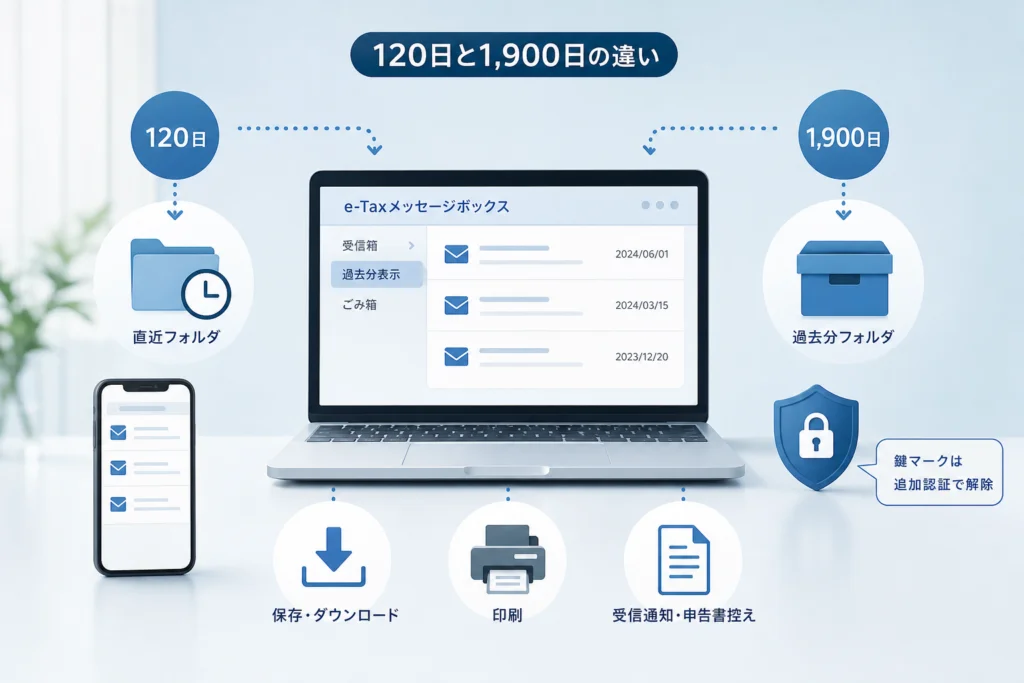
120日は表示先が変わる基準、1,900日は保存期限です。どちらも申告対象の年分ではなく、メッセージの格納日を起点に考えます。
| 区切り | 起きること | 利用者がすること |
|---|---|---|
| 格納後120日を経過 | 通常の一覧から過去分の一覧へ移る | 「過去分表示」で探す |
| 格納後1,900日を経過 | 既読・未読にかかわらず削除される | 期限前に手元へ保存する |
国税庁e-TaxのFAQでは、保存期限を経過して削除された受信通知は復元できない扱いです。未読のまま残しても保存期限は延びません。(出典: 国税庁e-Tax「受信通知の保存期間はどれくらいですか。」、2026年11月参照)
格納後120日を経過したメッセージは過去分の一覧へ
通常の一覧に見当たらなくても、そこで検索を終えず過去分へ切り替えます。「過去分」は別の申告サービスではなく、メッセージボックス内の表示先です。
格納後1,900日を経過したメッセージは削除対象になる
1,900日は約5年ですが、年だけで期限を判断するとずれが生じます。申告した年、申告対象年分、通知の格納日を混同しないようにしてください。
申告した年ではなくメッセージの格納日を確認する
例えば、2026年3月10日に格納されたと仮定すると、日付の単純加算は次のとおりです。
- 2026年3月10日+120日=2026年7月8日
- 2026年3月10日+1,900日=2031年5月23日
これは公式の日数規定を使った計算例であり、実際の移動・削除日時を保証するものではありません。(出典: 国税庁e-Tax「受信通知の保存期間はどれくらいですか。」の日数規定をもとに編集部が計算、2026年11月参照)
注意:納付情報登録依頼など、一部の通知には別の保存条件があります。上記FAQを開き、探している通知の種類に関する説明を確認してください。受信通知の日数をすべての通知に当てはめないでください。
PC・スマートフォンで過去分を表示する手順
ここではブラウザーで利用する「e-Taxソフト(WEB版)」の操作を中心に案内します。パソコンにインストールする「e-Taxソフト」とは画面やボタンが異なります。
PC:e-Taxソフト(WEB版)から対象の受信通知を開く
入口と画面例は、国税庁の「e-Taxで送信した申告書等のデータの確認方法」で確認できます。同ページのWEB版の案内からログインに進み、次の順に操作します。
- ログイン:個人で詳細を閲覧する場合は、マイナンバーカード等による認証を利用します。
- 一覧を開く:「お知らせ・受信通知」へ進みます。
- 過去分へ切り替える:「過去分表示」を選びます。
- 対象を開く:手続き名と受付日時を照合し、該当する受信通知を選びます。
- 内容を取り出す:帳票表示に対応する通知では「帳票表示・印刷」へ進みます。
(出典: 国税庁「e-Taxで送信した申告書等のデータの確認方法」、2026年11月参照)
スマートフォン:WEB版の「お知らせ・受信通知」から過去分へ
利用するサービスはスマートフォン向けのe-Taxソフト(WEB版)です。操作前に国税庁e-Taxのスマートフォン用マニュアルを開くと、ログイン画面とメニューを照合できます。
- 上記の「e-Taxで送信した申告書等のデータの確認方法」からWEB版の案内へ進み、スマートフォンでログインします。
- 「お知らせ・受信通知」をタップして一覧を開きます。
- 「過去分表示」をタップして、過去分の一覧へ切り替えます。
- 手続き名と受付日時を確認して、必要な通知を開きます。鍵マークが出た場合は、次の認証の節へ進んでください。
(出典: 国税庁e-Tax「スマートフォン用マニュアル」、国税庁「e-Taxで送信した申告書等のデータの確認方法」、2026年11月参照)
対象年度・税目・受付日時で必要な通知を見分ける
| 確認項目 | 照合する内容 | 一致しないとき |
|---|---|---|
| 手続き名 | 所得税・消費税など、必要な税目か | 別の手続きの通知を探す |
| 対象年分 | 提出先が指定した年分か | 受付した年だけで判断せず、申告内容も確認する |
| 受付日時 | 探している送信時のものか | 同じ年の別の送信結果と照合する |
| 受付結果 | 受付完了か、エラーがあるか | エラーがある場合は内容を読む |
よくある失敗:似た手続き名だけで通知を選び、別の年分や再送信前の結果を保存してしまうことがあります。通知と申告書の内容を組み合わせて確認してください。
鍵マークで開けないときはログイン方法と追加認証を確認
鍵マークは削除の表示ではありません。通知が一覧にあるなら、保存期限より先に閲覧権限を確認します。
個人利用者の認証方法によって閲覧できる情報が異なる
国税庁e-Taxの「メッセージボックスのセキュリティ強化について」によると、個人が利用者識別番号と暗証番号でログインした場合、一部を除きメッセージの詳細を確認できません。法人は利用者識別番号と暗証番号で詳細を確認できる扱いです。(出典: 国税庁e-Tax「メッセージボックスのセキュリティ強化について」、国税庁e-Tax「e-Taxソフトで受付結果(受信通知)を確認するにはどうすればいいですか。」、2026年11月参照)
スマートフォンについても、国税庁のログイン方法別FAQは、個人の利用者識別番号・パスワードによるログインでは一覧の表示は可能でも、鍵マークのあるメッセージは閲覧できないと案内しています。マイナンバーカード等によるログイン、または電子証明書による追加認証が必要です。エラー情報は認証前でも確認できます。(出典: 国税庁e-Tax「ログイン方法による利用可能な機能の違い」、2026年11月参照)
画面の案内に従ってマイナンバーカードで追加認証する
| 状態 | 次の操作 |
|---|---|
| WEB版で鍵マークのお知らせが出た | 「追加認証を行う」を選び、表示される電子証明書の認証手順に進む |
| 認証でき、通知が開いた | 受付結果と日時を確認し、必要な書類を保存する |
| インストール版で認証を求められた | 「認証」を選び、「マイナンバーカード方式をご利用の場合」から「次へ」へ進む |
| スマートフォンで操作が案内と異なる | 前節のスマートフォン用マニュアルと、ログイン方法別FAQで利用中の方式を照合する |
WEB版の追加認証とインストール版の「認証」は、画面名が異なります。手元にないボタンを探し続けず、利用中のソフトに合った案内を選んでください。(出典: 国税庁e-Tax「メッセージボックスのセキュリティ強化について」、国税庁e-Tax「e-Taxソフトで受付結果(受信通知)を確認するにはどうすればいいですか。」、2026年11月参照)
カードを読み取れない・暗証番号が分からない場合
入力前の確認:利用者識別番号に対応するe-Taxの暗証番号と、カード認証時に求められるパスワードを混同しないでください。インストール版の公式手順では、カード認証時に「利用者証明用パスワード」を入力します。分からない番号の推測入力は避けてください。
スマートフォンで追加認証に進めない場合は、ログイン方法別FAQで「マイナンバーカードまたは『スマートフォンのマイナンバーカード』認証」の欄を確認し、スマートフォン用マニュアルのログイン手順と照合します。ここでは個別の読み取りエラーや暗証番号の再設定は扱いません。(出典: 国税庁e-Tax「ログイン方法による利用可能な機能の違い」、2026年11月参照)
受信通知と申告書控えを保存・印刷する方法
「受付結果を残す作業」と「申告内容を残す作業」を分けて行います。保存後にファイルを開き、必要な内容が入っているか確認するところまで進めてください。
受信通知で受付番号・受付日時・受付結果を確認する
インストール版のe-Taxソフトでは、メッセージボックス一覧で対象を選び、「詳細表示」を押すと受信通知が開きます。国税庁の案内では「受付完了」は正常に受付が完了した状態、「エラー情報あり」は内容を確認して訂正等の対応が必要な状態です。(出典: 国税庁e-Tax「e-Taxソフトで受付結果(受信通知)を確認するにはどうすればいいですか。」、2026年11月参照)
WEB版で受信通知を開いた後、画面を紙やPDFで残す場合は、ブラウザーのメニューから「印刷」を選ぶ方法もあります。印刷プレビューで受付番号・受付日時・受付結果が含まれているか確認し、紙ならプリンター、PDFなら端末に表示されるPDF保存先を選びます。これは画面の記録であり、申告書控えの取得とは別の作業です。
申告書の帳票表示とPDF保存は通知の保存と分けて行う
帳票表示に対応する通知では「帳票表示・印刷」を選び、表示された帳票を確認します。PDF表示画面の保存・ダウンロード操作で端末へ保存し、紙が必要ならPDF表示画面の印刷機能を使います。PDF表示画面のボタン配置はブラウザーや端末で異なります。(出典: 国税庁「e-Taxで送信した申告書等のデータの確認方法」、2026年11月参照)
インストール版では、受信通知の申告等内容にある「ダウンロード」から送信データを取得できます。拡張子は「.xtx」で、PDFではありません。PDFとして読もうとして開けない場合は、ファイル形式を確認してください。(出典: 国税庁e-Tax「e-Taxソフトで受付結果(受信通知)を確認するにはどうすればいいですか。」、2026年11月参照)
住宅ローン・補助金の提出先が求める書類を確認する
- 必要なのは受信通知、申告書控え、納税証明書のどれか
- 対象年分と、提出が必要な範囲はどこまでか
- PDF提出か、紙提出か
- 受付日時・受付番号の表示も必要か
保存できたつもりを防ぐ確認:ファイル名だけで判断せず、保存先から開き直してください。受信通知しか入っていない、申告書の一部しか保存していない、といった取り違えを見つけやすくなります。
過去分にも見つからない場合の確認と代替取得方法
「削除された受信通知の復元」と「申告内容の取得」は別です。受信通知を戻せなくても、対象条件に合えば申告書等のPDFを取得できる場合があります。
利用者識別番号・申告方法・手元の保存ファイルを確認する
- 申告したときと同じ利用者識別番号でログインしているか
- 書面申告など、e-Tax以外の方法で提出していないか
- パソコン、ダウンロードフォルダー、クラウドにPDFや送信データが残っていないか
- 税理士へ依頼した場合、控えや受信通知を受け取っていないか
「ごみ箱」は保存期限で消えた受信通知の復元先ではない
インストール版の公式マニュアルには、「ごみ箱」画面と「元に戻す」の機能があります。ただし、この記載をWEB版の受信通知に対する削除済み一覧や復元機能と読み替えることはできません。自分で削除した作成データを探している場合と、サーバー上の受信通知を探している場合を分けてください。(出典: 国税庁e-Tax「e-Taxソフト操作マニュアル・付録1 機能一覧」、2026年11月参照)
確認の分岐:インストール版で削除した作成データなら「ごみ箱」の対象データを確認します。一方、保存期限を経過した受信通知は、ごみ箱から戻す対象ではありません。(出典: 国税庁e-Tax「e-Taxソフト操作マニュアル・付録1 機能一覧」、国税庁e-Tax「受信通知の保存期間はどれくらいですか。」、2026年11月参照)
申告書等情報取得サービスは対象年分と対象書類を確認する
国税庁e-Taxの「申告書等情報取得サービス」は、直近3年分の所得税及び復興特別所得税の確定申告書、青色申告決算書、収支内訳書のPDFを取得するためのサービスです。消費税や法人税など、あらゆる税目の控えを取得するサービスではありません。(出典: 国税庁e-Tax「申告書等情報取得サービスについてよくある質問」、2026年11月参照)
本人の所得税申告書等を取得する個人向けの手続きとして、マイナンバーカード等による認証を準備します。上記の専用FAQで利用対象と申請方法の項目を開き、案内に沿ってe-Taxソフト(WEB版)から取得申請を行います。申請後、PDFがメッセージボックスに格納されたら、対象年分と書類を確認してダウンロードします。(出典: 国税庁e-Tax「申告書等情報取得サービスについてよくある質問」、2026年11月参照)
取得したデータの保存期間は、通常の受信通知とは異なり格納から180日です。期限を超えると消去されるため、取得できた時点で手元へ保存してください。(出典: 国税庁e-Tax「申告書等情報取得サービスの取得データの保存期間に関するFAQ」、2026年11月参照)
古い申告内容は税務署の閲覧サービス・開示請求を検討する
| 方法 | 向いている目的 | 混同しない点 |
|---|---|---|
| 手元のPDF・送信データを探す | 以前保存した申告内容や受付結果を確認する | ファイル名だけでなく中身と年分を確認する |
| 申告書等情報取得サービス | 対象となる所得税申告書等のPDFを取得する | 受信通知そのものの復元ではない |
| 税務署での閲覧・保有個人情報の開示請求 | ほかの方法で確認できない申告内容について相談する | 閲覧と写しの取得は別の手続きとして相談する |
約5年を超える古い申告内容を探している場合、直近3年分を対象とする情報取得サービスでは対応できない範囲があります。税務署への相談では「受信通知を戻したい」ではなく、何年分の、どの申告内容を、閲覧したいのか、写しとして取得したいのかを整理して伝えてください。個別の閲覧・開示請求の申請手順は本記事の対象外です。(出典: 国税庁e-Tax「申告書等情報取得サービスについてよくある質問」、2026年11月参照)
次回から困らない申告データの保存ルール
申告後は、受信通知・申告書控え・送信データを用途別に保存します。メッセージボックスを長期保管庫として扱わない運用に変えると、提出書類を探す負担を減らせます。
申告書控え・受信通知・利用ソフトの保存データを整理する
- 受信通知:受付日時・受付番号・受付結果を確認するために残す
- 申告書のPDF:申告内容を読み、必要に応じて提出するために残す
- 送信データ:利用ソフトで扱うデータとして残す
- 作成再開用データ:対応する作成ソフトの案内に従って別に保管する
国税庁のインストール版の案内では、受信通知の「ダウンロード」で取得するファイルは「.xtx」の送信データです。PDFと同じものではないため、保存時に形式を区別してください。(出典: 国税庁e-Tax「e-Taxソフトで受付結果(受信通知)を確認するにはどうすればいいですか。」、2026年11月参照)
年度別フォルダーとバックアップで保管する
フォルダー名は提出年だけでなく「申告対象の年分」でそろえ、その中で受信通知・申告書・送信データを分ける方法がおすすめです。別の媒体やアクセス管理した保管先にもバックアップし、端末の故障や買い替えに備えてください。
税法上の保存義務とメッセージボックスの保存期限を区別する
メッセージボックスに残る期間と、納税者が書類を保存する期間は別の判断です。帳簿書類の保存期間を「e-Taxで見られる間」と置き換えないでください。個人・法人、申告区分、書類の種類に応じた保存期間の判断は、本記事では扱いません。
e-Taxメッセージボックスの過去分表示に関するよくある質問
e-Taxの過去のメッセージが通常の一覧にないのはなぜですか?
格納後120日を経過して、過去分の一覧へ移った可能性があります。PC・スマートフォンの手順に沿って「過去分表示」を開いてください。
e-Taxの受信通知は何年前まで確認できますか?
通常の受信通知の保存期間は格納日から1,900日で、約5年が目安です。申告対象年分ではなく、格納日で確認します。削除された通知は戻せません。(出典: 国税庁e-Tax「受信通知の保存期間はどれくらいですか。」、2026年11月参照)
過去分のメッセージに鍵マークがある場合はどうすればよいですか?
個人の場合は、マイナンバーカード等による認証を確認してください。利用者識別番号と暗証番号でログインして一覧を表示できても、詳細は閲覧できない場合があります。(出典: 国税庁e-Tax「メッセージボックスのセキュリティ強化について」、2026年11月参照)
受信通知を保存すれば申告書控えも保存したことになりますか?
別の書類です。保存後は次の内容を確認してください。
- 受付日時・受付番号・受付結果が分かるもの
- 申告した内容が分かる申告書の帳票
1,900日を過ぎた申告書を情報取得サービスで取り戻せますか?
情報取得サービスは直近3年分の対象書類を取得する仕組みで、保存期限切れの受信通知を復元する機能ではありません。古い申告内容は、手元の保存データを探し、必要に応じて税務署への相談を検討してください。(出典: 国税庁e-Tax「申告書等情報取得サービスについてよくある質問」、2026年11月参照)
確定申告の資料はすべて同じ期間保存すればよいですか?
書類ごとの保存期間の判断と、メッセージボックスの保存期限を分けて考えてください。本記事の1,900日という説明は、帳簿書類全般の保存義務を示すものではありません。
書類を取り出すまでのチェックリスト
- 提出先が求める書類名と対象年分を確認した
- 通常の一覧だけでなく「過去分表示」を確認した
- 鍵マークがある場合、利用中のソフトに合った追加認証を試した
- 見つからない場合、利用者識別番号・申告方法・格納日を照合した
- 受信通知と申告書PDFを分けて保存し、開き直して確認した
- 情報取得サービスを使う場合、対象書類と取得後の保存期限を確認した
通知があるなら認証して保存、通知がないなら保存先と期限を確認、という順番で進めます。通常の受信通知と情報取得サービスのデータでは保存期限が異なるため、取り出した書類は早めに手元へ保存してください。(出典: 国税庁e-Tax「受信通知の保存期間はどれくらいですか。」、国税庁e-Tax「申告書等情報取得サービスの取得データの保存期間に関するFAQ」、2026年11月参照)
出典一覧
本文の操作・保存条件は、以下の国税庁の公式案内を根拠としています。(出典: 国税庁e-Tax「受信通知の保存期間はどれくらいですか。」ほか下記各資料、2026年11月参照)
- 国税庁e-Tax「受信通知の保存期間はどれくらいですか。」
- 国税庁「e-Taxで送信した申告書等のデータの確認方法」
- 国税庁e-Tax「スマートフォン用マニュアル」
- 国税庁e-Tax「メッセージボックスのセキュリティ強化について」
- 国税庁e-Tax「ログイン方法による利用可能な機能の違い」
- 国税庁e-Tax「e-Taxソフトで受付結果(受信通知)を確認するにはどうすればいいですか。」
- 国税庁e-Tax「e-Taxソフト操作マニュアル・付録1 機能一覧」
- 国税庁e-Tax「申告書等情報取得サービスについてよくある質問」
- 国税庁e-Tax「申告書等情報取得サービスの取得データの保存期間に関するFAQ」
📚 参考・出典(編集部が確認した一次ソース)
※本記事の作成にあたり、上記の公開情報・一次ソースを参照しています(参照日: 2026年11月6日)。内容は公式情報の更新により変わることがあります。
🧰 お困りごとの解決に
 Appleサポートに電話でオペレーターにつなぐ方法Apple無料フリーダイヤル0120-277-535の自動音声を突破してオペレーターに最速で繋ぐ実務的な方法と、混雑時間…
 atoneをAmazonで使う方法と登録エラーの対処atoneはAmazonに直接登録できません。アプリから無料発行できるJCBバーチャルカードをクレジットカード枠で登録す…
 Gmailの受信トレイはどこ?スマホ・PC別の開き方Gmailの受信トレイの場所がわからないなら、まずスマホかPCかを確認し、使用するアプリやブラウザを特定することが大切で…
 Windows Media PlayerのCD再生・取り込み・エラー対処Windows10・11のMedia PlayerとWindows Media Player Legacyの見分け方、有…
 Uber Eatsのサポートへの連絡方法Ubereatsの電話番号は廃止。稼働中の配達トラブルはアプリ内チャットで「現在の配達に関する緊急項目」を選び、トリガー…